50대 재테크는 어떻게 해야할까요?
퇴직을 5년 앞둔 53세 직장인 김 과장, 월급은 500만 원인데 매달 통장이 거의 비어 있습니다.
적금도 있고, IRP도 넣고, 보험도 있는데… 정작 “은퇴하면 매달 얼마가 들어오지?”라는 질문엔
선뜻 대답을 못합니다. 여러분은 어떠신가요?
50대 재테크에서 진짜 중요한 건 수익률이 아닙니다.
얼마가, 언제, 얼마나 오래 들어오는지 — 바로 현금흐름입니다.
지금부터 노후 파산을 막는 현금흐름 점검 3가지를 실전으로 살펴보겠습니다.
현금흐름 1: 고정 지출부터 먼저 파악하세요
은퇴 준비를 할 때 대부분 “얼마를 모을까”에 집중합니다. 하지만 50대 재테크의 출발점은 지출 파악이 먼저입니다. 그런데 정작 “매달 얼마가 나가는지” 모르면 목표 자체가 빗나갑니다.
50대 가구의 고정 지출이 어느 정도인지, 일반적인 범위로 예시를 들어보겠습니다. (가구마다 차이가 크니 본인 숫자로 바꿔서 보세요.)
| 항목 | 월 지출 예시 |
|---|---|
| 주거비 (대출 or 월세) | 50~80만 원 |
| 보험료 합계 | 30~50만 원 |
| 자녀 관련 비용 | 30~100만 원 |
| 통신·구독 서비스 | 10~20만 원 |
| 식비·생활비 | 80~120만 원 |
| 합계 | 200~370만 원 |
여기서 놓치기 쉬운 항목이 보험료입니다.
20~30년 전에 가입한 보험 중에는 지금 여러분 상황에 맞지 않는 것들이 꽤 있습니다.
은퇴 전에 보험 리모델링을 한 번 받아보시면 월 10~20만 원은 쉽게 줄일 수 있습니다.
실천 포인트: 이번 주말, 가계부 앱 하나를 깔고 고정 지출 항목만 적어보세요.
숫자가 눈에 보여야 줄일 수 있습니다.[WealthLog 실제 경험]
저도 고정비를 직접 산출해봤는데, 생각보다 새는 돈이 많았습니다.
식비가 특히 문제였어요. 싸다고 사놓은 식재료가 냉장고에서 그대로 버려지고,
생활용품은 박스도 안 뜯은 채 쌓여 있더라고요.
3개월을 기록해도 지출이 줄지 않아서 방법을 바꿨습니다.
카드별 한도금액을 직접 설정한 것이 터닝포인트였습니다.
그러자 자연스럽게 마트 가는 횟수가 줄었고,
물건 하나를 살 때도 “정말 쓸 건가?” 한 번 더 생각하게 됐습니다.
바로 먹지 않는 건 대량 구매도 안 하게 됐고요.
그렇게 3개월째 되던 달, 드디어 한 달 100만 원을 줄였습니다.
가계부 기록만으로 안 된다면, 카드 한도 설정을 먼저 해보세요.
숫자에 제한을 걸면 행동이 바뀝니다.
현금흐름 2: 은퇴 후 수입 파이프라인을 3개 이상 만드세요
노후 파산의 가장 흔한 원인은 수입원이 하나뿐이었다는 겁니다. 50대 재테크에서 수입 파이프라인을 3개 이상 만드는 것이 핵심입니다. 국민연금만 믿고 있다가, 막상 받아보니 월 67만 원이라는 현실에 당황하는 분들이 많습니다.
은퇴 후 안정적인 현금흐름을 위해 아래 3개 파이프라인을 구축하는 게 목표입니다.
① 공적연금 (국민연금 + 기초연금)
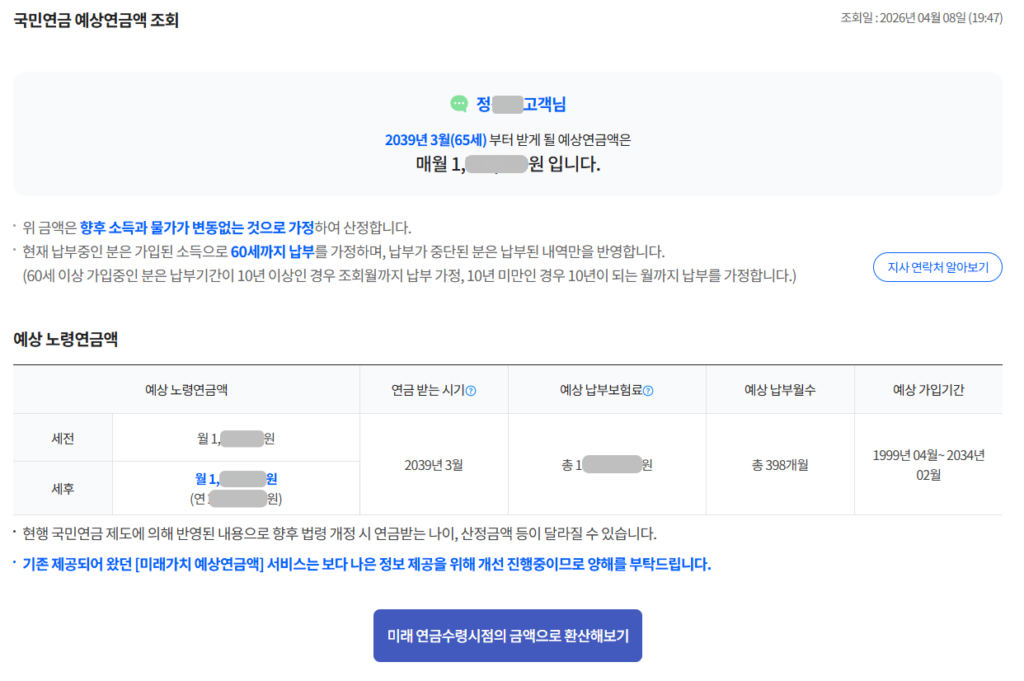
국민연금 예상 수령액은 국민연금공단 홈페이지 → 내 연금 알아보기에서 바로 조회할 수 있습니다.
2026년 2월 기준 노령연금 평균 수령액은 월 70만 원 수준입니다. 다만 20년 이상 가입한 분들은 평균 116만 원을 받아, 납입 기간에 따라 차이가 큽니다. (출처: 국민연금공단 2026년 2월 기준 국민연금 통계)
기초연금은 만 65세 이상, 소득 하위 70%에 해당하면 2026년 기준 월 최대 34만 9,700원(부부 수급 시 1인당 27만 9,760원)을 받을 수 있습니다. (출처: 수원시 기초연금 안내)
두 연금을 합치면 100만 원 안팎의 기반이 생깁니다. 단, 국민연금 수령액이 많으면 기초연금이 일부 감액될 수 있습니다.
참고URL : 기초연금 완벽 가이드: 2026년 수급자격, 수령액 계산부터 감액 폭탄 피하는 법
② 사적연금 (연금저축 + IRP)
연금저축과 IRP는 노후 현금흐름의 핵심 보조 수단입니다.
지금 당장 연간 900만 원(연금저축 600만 원 + IRP 300만 원)을 납입하면
세액공제 혜택(최대 148.5만 원)도 받으면서 노후 수입도 만들 수 있습니다.
50세에 시작해서 65세까지 15년간 월 75만 원씩 납입하고,
연평균 5% 수익률을 가정하면 약 2억 원의 연금 재원이 만들어집니다.
이를 20년간 연금으로 수령하면 월 80만 원 이상이 됩니다.
[WealthLog 실제 경험]
저도 26년 1월부터 연금저축 50만원, IRP 25만원을 넣기 시작하였고
ETF를 공부하여 투자하였습니다.
장기 적립식 투자는 단기 변동에 흔들리지 않는 게 핵심이라고 머리로는 알고 있는데,
수익률 화면을 자꾸 들여다보게 되더라고요.
그래서 저는 아예 앱 알림을 꺼버렸습니다.
’10년 후의 나’를 위한 투자라고 마음을 다잡는 중입니다.
참조URL : ISA vs 연금저축 vs IRP 완벽 비교: 내 상황에 맞는 재테크 황금 조합은?
③ 배당·임대 수입 (선택)
여력이 된다면 월배당 ETF나 소형 수익형 부동산을 통해
매달 일정 금액이 들어오는 구조를 추가하면 훨씬 든든합니다.
대표적인 월배당 ETF인 TIGER 미국배당다우존스의 경우
1억 원 투자 시 월 25~30만 원 수준의 배당(분배율 약 3~3.5% 가정 시)을 기대할 수 있습니다.
실천 포인트: 공적연금 + 사적연금만 제대로 세팅해도
은퇴 후 월 150만 원 이상의 고정 수입 파이프라인이 만들어집니다.[WealthLog 실제 경험]
처음 이 글을 쓸 때는 2026년 6월에 나오는 슈퍼ISA(2026년형 ISA)를 기다렸다가 개설할 생각이었습니다.
그런데 마침 예금 만기가 5월이었고, 한 달 넘게 목돈을 놀리기보다는 기존 ISA 계좌에 먼저 넣는 쪽을 택했습니다.
계획은 상황에 따라 바뀔 수 있다는 걸 이번에 실감했네요.
2026년 ISA 계좌 완전정복: 뜻·세금·한도·절세 전략 한 번에
현금흐름 3: 목돈 지출 시점을 미리 계획하세요
50대 재테크에서 가장 많이 놓치는 부분이 바로 목돈 지출 타이밍입니다.
월 수입·지출만 맞춰놓고, 아래와 같은 큰 지출이 갑자기 닥치면 계획이 무너집니다.
| 예상 목돈 지출 항목 | 예상 시기 | 예상 금액 |
|---|---|---|
| 자녀 결혼 자금 | 은퇴 전후 | 3,000~5,000만 원 |
| 주택 수리·이사 비용 | 60대 초반 | 500~2,000만 원 |
| 의료비 (본인·배우자) | 65세 이후 | 연 300~500만 원 |
| 부모님 간병 비용 | 60대 중반 | 월 100~200만 원 |
이 목돈들이 언제쯤 올지 미리 적어두고,
그에 맞춰 예비비 통장을 따로 만들어두는 게 핵심입니다.
전문가들은 생활비 3~6개월치를 언제든 꺼낼 수 있는 유동 자산으로 유지하라고 조언합니다.
실천 포인트: 지금 당장 향후 10년 안에 예상되는 목돈 지출 목록을 종이에 써보세요.
쓰는 순간 준비가 시작됩니다.[WealthLog 실제 경험]
저는 아이들이 아직 어려 목돈 지출 준비가 거의 없었습니다. 그래서 아내와 함께 향후 10년 목록을 처음으로 적어봤는데요. 현재 아이들의 교육비와 먹는데 사용하는 비용이 제일 큽니다. 고3인 아이가 졸업하고, 대학에 들어가는 시점부터는 조금 줄어들것 같습니다.
정리: 50대 재테크 중 현금흐름 점검 체크리스트
지금까지의 내용을 한 장으로 정리하면 이렇습니다.
- [ ] 매달 고정 지출 총액을 파악했다
- [ ] 국민연금 예상 수령액을 조회했다
- [ ] 연금저축·IRP 납입액을 연 900만 원 수준으로 맞췄다
- [ ] 향후 10년 목돈 지출 목록을 작성했다
- [ ] 유동 예비비 통장(생활비 3개월치)이 따로 있다
5개 중 3개 이상 체크가 안 된다면, 지금이 딱 점검할 타이밍입니다.
저는 4개가 체크됩니다. 아까도 말씀드렸듯이 향후 10년 목돈 지출 목록이 누락되었습니다.
은퇴는 준비한 만큼 여유로워집니다.
오늘 체크리스트 하나부터 시작해보시겠어요?
※ 본 글은 정보 제공 목적으로 작성되었으며, 투자 판단은 반드시 본인의 상황에 맞게 전문가와 상담 후 결정하시기 바랍니다.